예금 금리를 비교하다 보면 개인투자용 국채라는 말이 자주 보입니다. 이름은 어렵지만 구조는 단순합니다. 나라에 돈을 빌려주고, 정해진 날 원금과 이자를 돌려받는 상품입니다. 11월 청약을 예로 들어 왕초보 눈높이에서 정리해 보겠습니다.
핵심 요약
개인투자용 국채는 개인만 살 수 있는 저축성 국채입니다. 만기까지 들고 있어야 가산금리, 연복리, 분리과세 혜택을 모두 받고, 중간에 환매하면 표면금리 단리 이자만 받습니다. 11월 청약은 11일부터 17일까지입니다. (2026년 11월 4일 기준)
국채, 채권이 뭔가요?
채권은 돈을 빌려줬다는 증서이고, 국채는 빌린 쪽이 정부인 채권입니다. 재정경제부에 따르면 개인투자용 국채는 매입 자격을 개인으로 한정해 소액 단위로 발행하는 저축성 국채이며, 2024년 6월 처음 발행됐습니다. 처음 보면 헷갈리는 용어만 짚고 가겠습니다.
또 하나, 개인투자용 국채는 상속이나 유증 같은 경우를 빼면 다른 사람에게 넘길 수 없습니다. 주식처럼 시장에서 사고파는 상품이 아니라는 뜻입니다.
- 표면금리: 전월에 발행한 같은 만기 국고채의 낙찰금리
- 가산금리: 시장 상황을 보고 매월 정해 더해 주는 금리
- 이표채는 이자를 나눠 받고, 복리채는 만기에 한꺼번에 받는 방식
예금과 가장 크게 다른 점은 기간입니다. 만기가 3년, 5년, 10년, 20년으로 길고, 중간에 돈을 빼는 중도환매도 매달 정해진 5영업일 신청 기간에만 받습니다. 11월 중도환매 신청 기간도 청약과 같은 11일부터 17일까지입니다.
11월 개인투자용 국채 한눈에
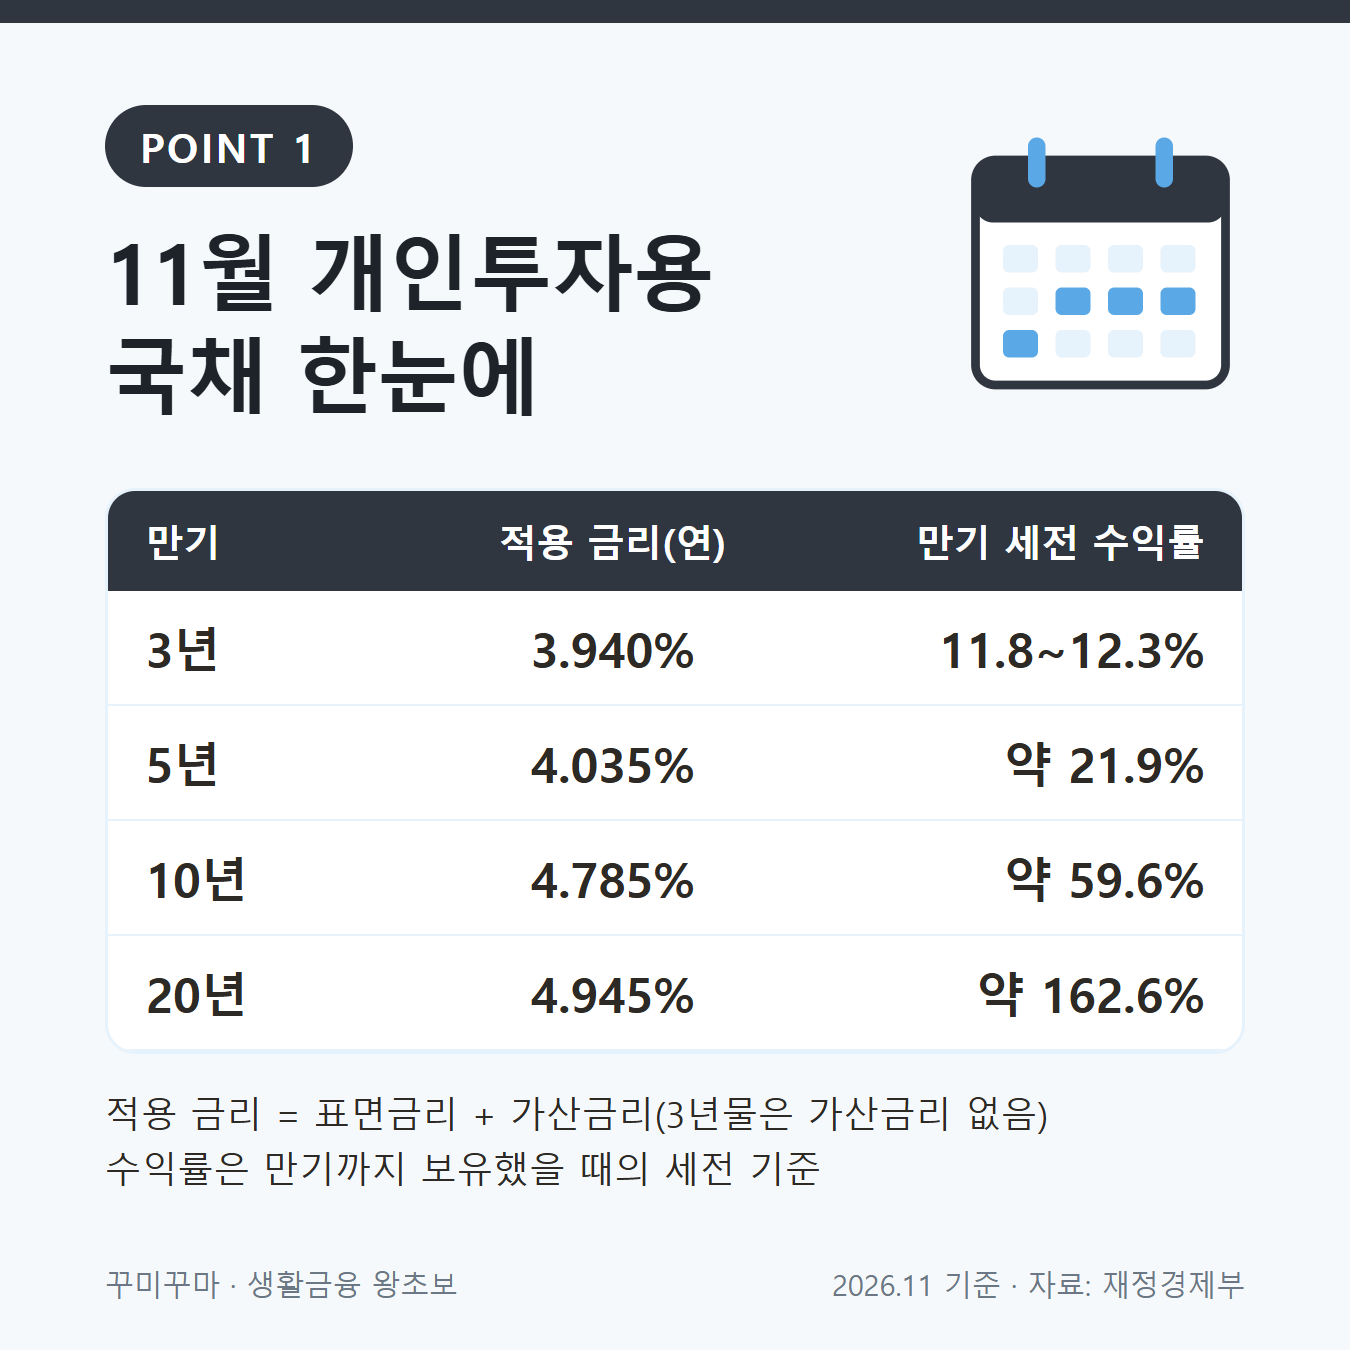
재정경제부는 11월에 총 2,000억 원을 발행합니다. 10년물이 1,400억 원으로 가장 많고 20년물 350억 원, 5년물 200억 원, 3년물(이표채 20억 원, 복리채 30억 원) 순입니다. 3년물에는 가산금리가 붙지 않습니다.
발행 규모로 보면 10년물이 전체의 70%를 차지합니다. 같은 달에 나와도 만기마다 금리와 물량이 다르니, 내 돈을 얼마나 오래 둘 수 있는지부터 정하고 종목을 보는 게 순서입니다.
만기까지 보유했을 때의 세전 수익률은 3년물 이표채 약 11.8%, 3년물 복리채 약 12.3%, 5년물 약 21.9%, 10년물 약 59.6%, 20년물 약 162.6%입니다. 모두 세금을 떼기 전 숫자라는 점을 기억해 두세요.
✍️ 보도자료에 나온 연평균 수익률(10년물 6.0%, 20년물 8.1%)은 만기 누적 수익률을 햇수로 나눈 값이라, 예금 금리와 그대로 비교하면 실제보다 높아 보입니다.
비교할 때는 적용 금리(10년물 연 4.785%, 20년물 연 4.945%)를 보세요.
만기까지 들고 가야 하는 이유
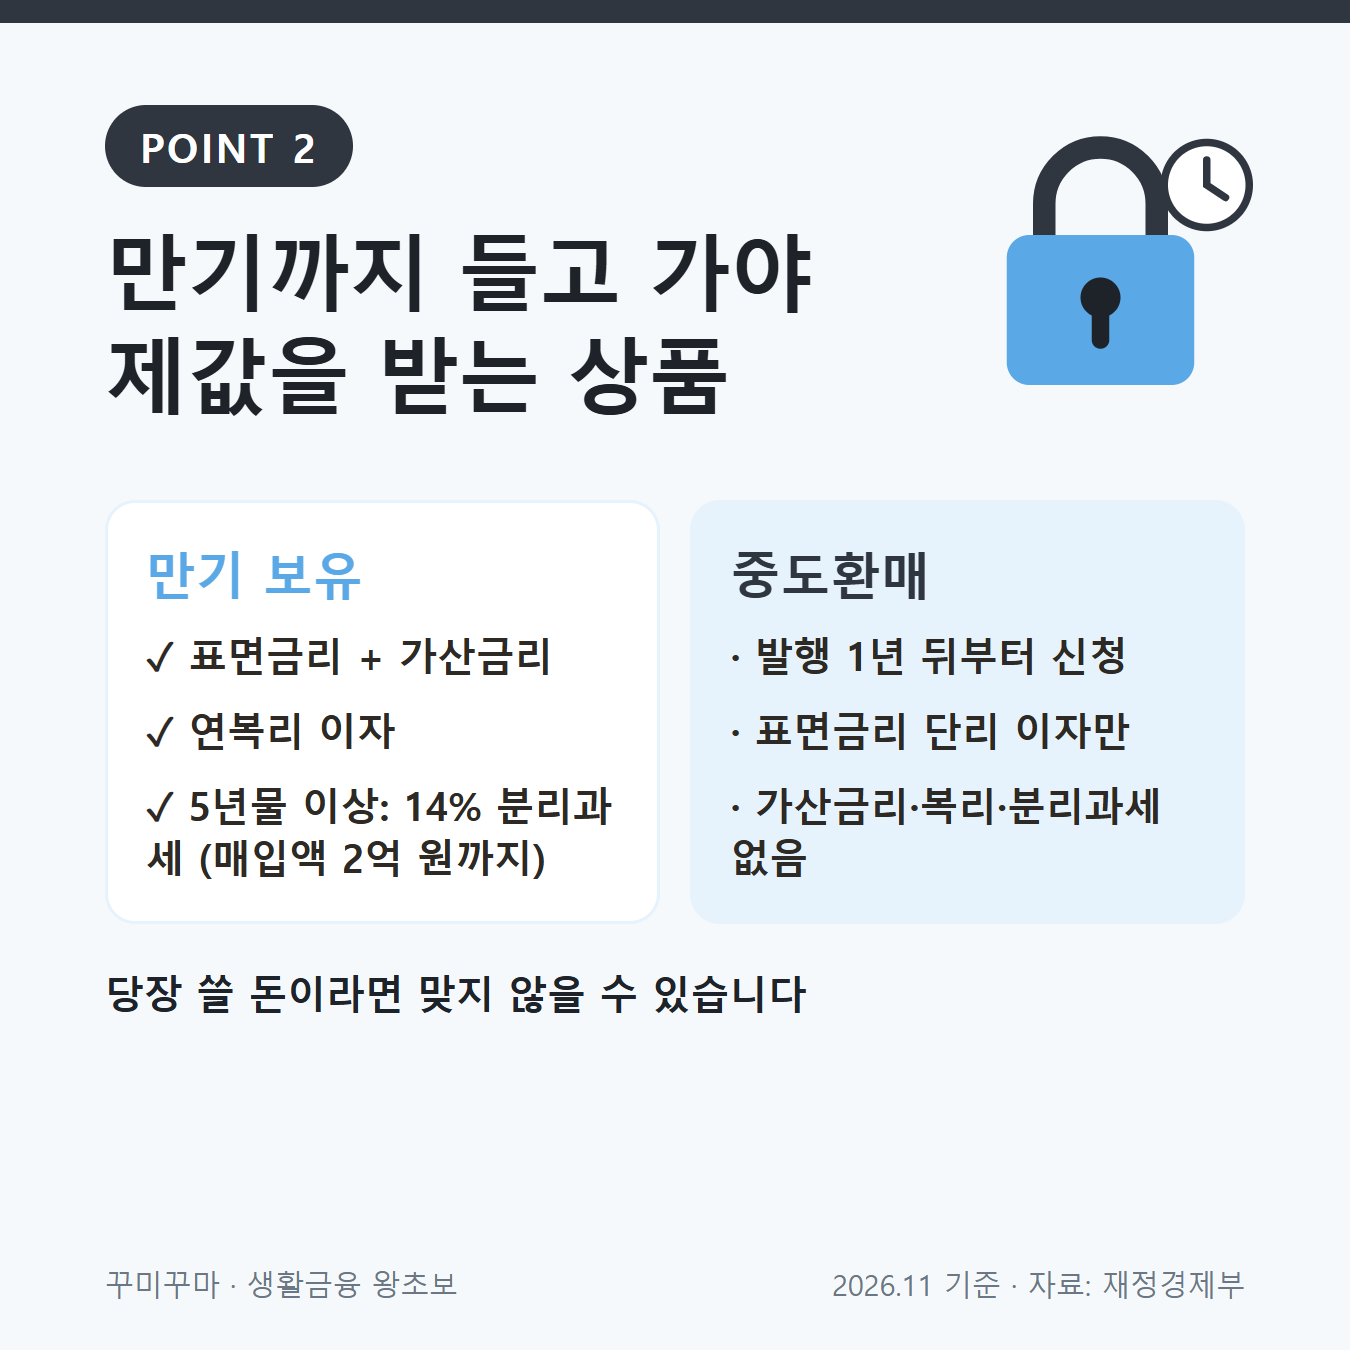
만기까지 보유하면 표면금리에 가산금리를 더해 연복리로 이자를 줍니다. 조세특례제한법에 따라 만기 5년 이상 상품은 매입액 총 2억 원까지 이자소득에 14% 분리과세가 적용되고, 3년물은 해당되지 않습니다.
중도환매는 발행일로부터 1년이 지나야 신청할 수 있고, 이때는 원금과 표면금리 단리 이자만 받습니다. 가산금리, 복리, 분리과세 혜택은 모두 빠집니다.
세금도 짚고 가야 합니다. 분리과세 세율 14%에 지방소득세를 더하면 15.4%가 되고, 이 세금을 뗀 금액이 실제로 손에 쥐는 돈입니다.
- ✓ 비상금처럼 언제 쓸지 모르는 돈과는 맞지 않을 수 있음
- ✓ 퇴직연금계좌(DC·IRP)로는 10년·20년물만 청약 가능
- ✓ 12월에는 발행하지 않을 수 있음
청약 전 체크리스트
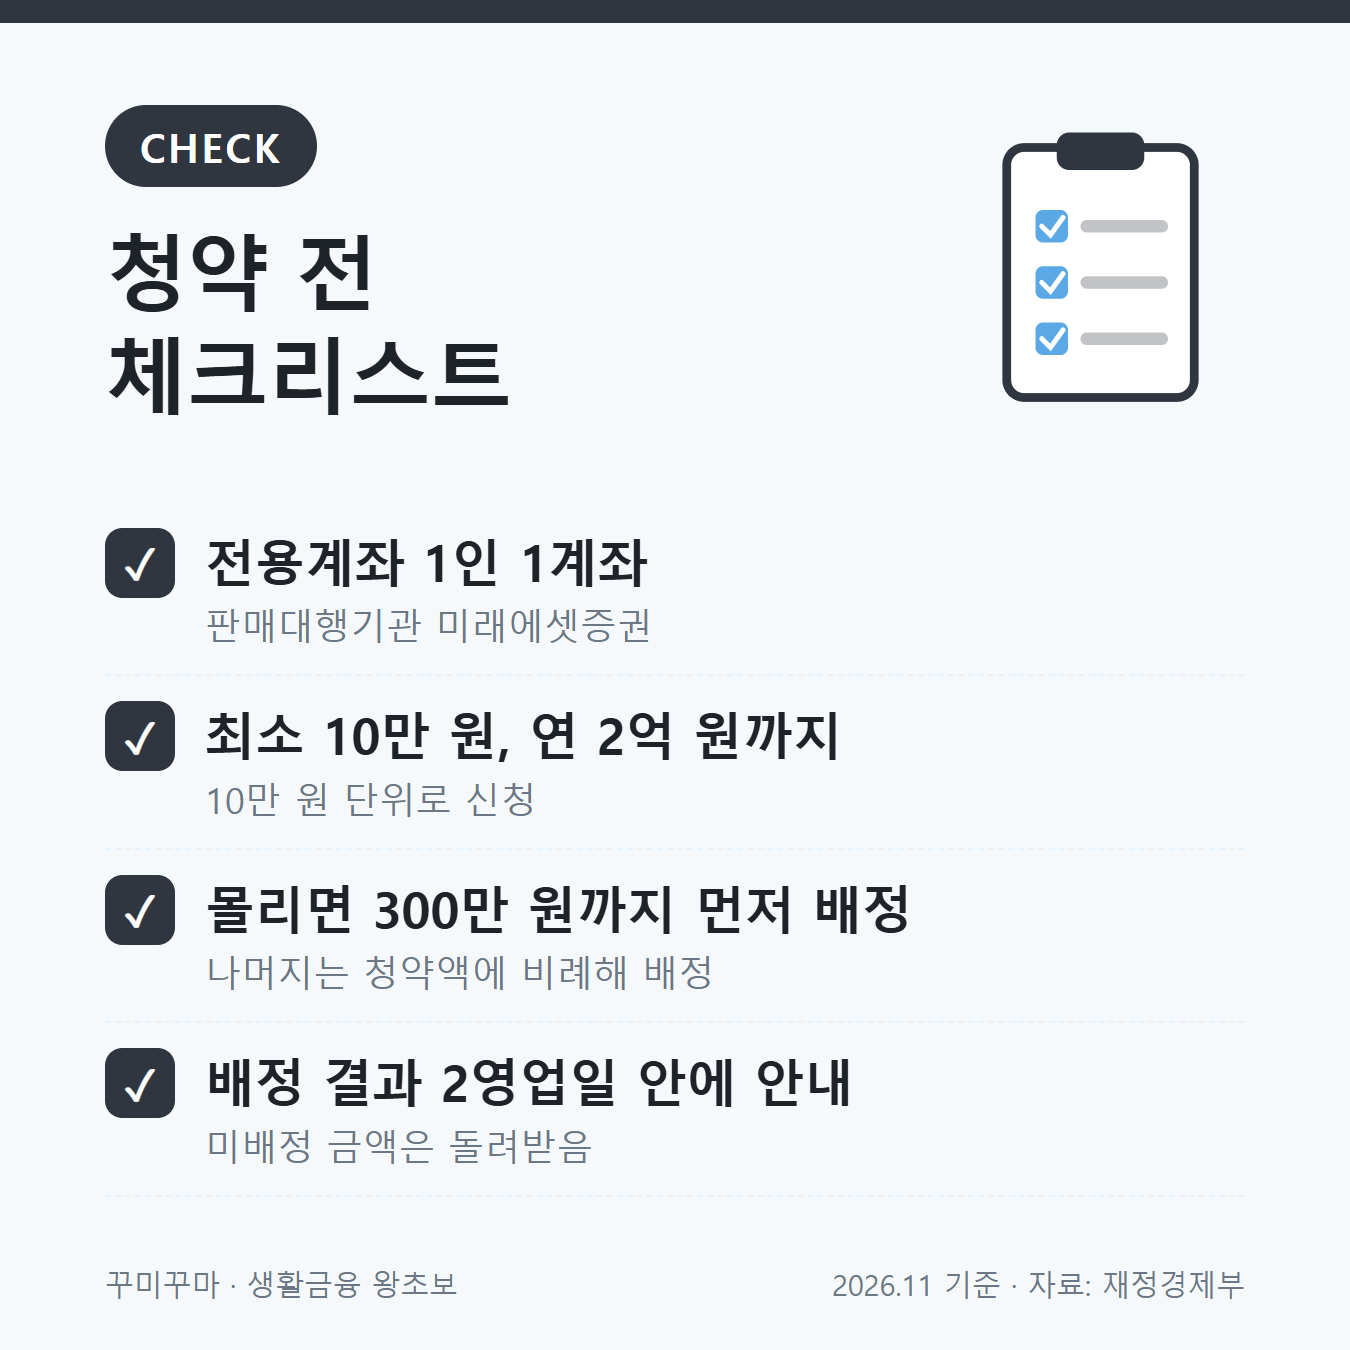
청약은 11월 11일(수)부터 17일(화)까지, 영업일 오전 9시부터 오후 4시까지입니다. 전용계좌(1인 1계좌)는 판매대행기관인 미래에셋증권에서 만들고, 최소 10만 원부터 10만 원 단위로 1인당 연 2억 원까지 살 수 있습니다.
신청이 몰려 발행한도를 넘으면 모든 청약자에게 300만 원까지 먼저 배정하고, 나머지는 청약액에 비례해 나눕니다. 결과는 청약 종료 후 2영업일 안에 안내되고, 배정되지 않은 돈은 돌려받습니다.
- 1단계: 미래에셋증권에서 개인투자용 국채 전용계좌 개설
- 2단계: 청약 기간에 앱이나 영업점에서 종목과 금액 선택
- 3단계: 청약액 전액을 청약증거금으로 납부
- 4단계: 2영업일 안에 배정 결과 확인, 미배정 금액 반환
✍️ 살지 말지보다 먼저 따져 볼 것은 이 돈이 몇 년 묶여도 괜찮은지입니다. 중간에 꺼내면 기대했던 이자를 다 받지 못하는 구조라서, 생활비와 비상금을 먼저 떼어 둔 뒤에 검토하는 게 순서입니다.
참고할 공식 자료
재정경제부 「개인투자용 국채 11월 2,000억원 발행 예정」 보도자료(2026.10.29), 재정경제부 국채시장 누리집 개인투자용 국채 안내, 조세특례제한법 제91조의23과 같은 법 시행령 제93조의9를 참고했습니다.
Q. 3년물도 분리과세를 받나요?
A. 아닙니다. 분리과세는 만기 5년 이상 상품을 만기까지 보유한 경우에만 적용됩니다.
Q. 청약한 금액을 바꿀 수 있나요?
A. 재정경제부 안내상 청약 기간 안에는 철회하거나 금액을 바꿀 수 있습니다.
Q. 누구나 청약할 수 있나요?
A. 개인투자용 국채 전용계좌(1인 1계좌)나 퇴직연금계좌(DC·IRP)를 가진 개인만 청약할 수 있습니다.
※ 이 글은 2026년 11월 4일 기준 공개된 공식 자료를 정리한 일반 정보입니다. 특정 금융상품이나 서비스를 권하지 않으며, 투자와 금융 판단의 최종 책임은 본인에게 있습니다.