매달 월급날이 되면 통장에 찍히는 기분 좋은 숫자도 잠시뿐, 며칠만 지나면 카드값과 공과금으로 싹 빠져나가는 경험 다들 해보셨을 거예요. 열심히 일해서 번 소중한 내 월급인데, 통장은 그저 잠시 들렀다 가는 곳이 되어버리니 막상 저축할 돈은 남지 않는 일이 자꾸 되풀이되곤 하죠. 이번 글에서 스마트한 관리 방법을 간단히 정리해 보겠습니다.
이렇게 매달 허탈함을 느끼는 진짜 이유는 내가 버는 월급의 액수가 적어서가 아니라, '모든 돈을 통장 하나로 관리하는 방식'에 있습니다. 통장마다 제 역할을 딱 정해두고 자동이체 순서만 제대로 잡아두어도, 스트레스 없이 자연스럽게 저축하는 습관을 만들어갈 수 있습니다.
통장 쪼개기가 필요한 이유와 기본 구조
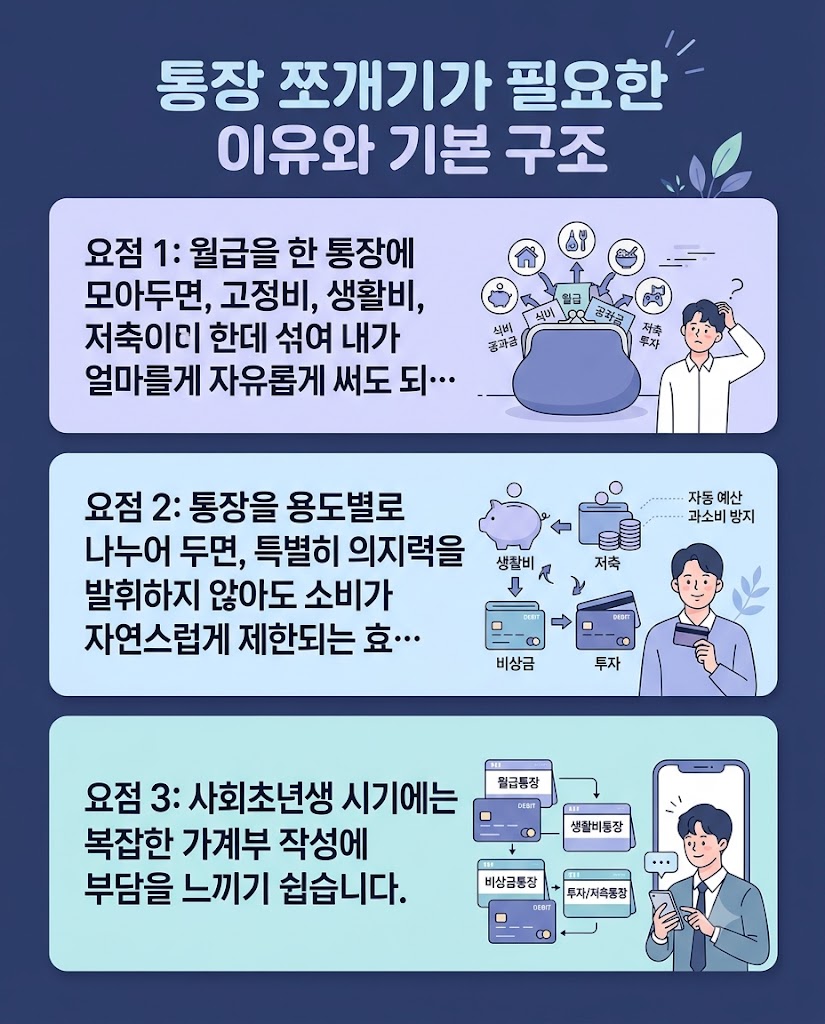
월급을 한 통장에 모아두면 고정비, 생활비, 저축이 한데 섞여 내가 얼마를 자유롭게 써도 되는지 파악하기 어렵습니다. 통장을 용도별로 나누어 두면, 특별히 의지력을 발휘하지 않아도 소비가 자연스럽게 제한되는 효과를 얻을 수 있습니다.
사회초년생 시기에는 복잡한 가계부 작성에 부담을 느끼기 쉽습니다. 따라서 처음부터 거창하게 시작하기보다 4개에서 5개 정도의 핵심 통장으로 나누어 시작하는 것이 실용적입니다. 돈이 들어오는 통장과 나가는 통장을 분리하는 작은 변화가 자산 관리의 첫걸음이 됩니다.
목적별 4대 통장 역할과 활용법
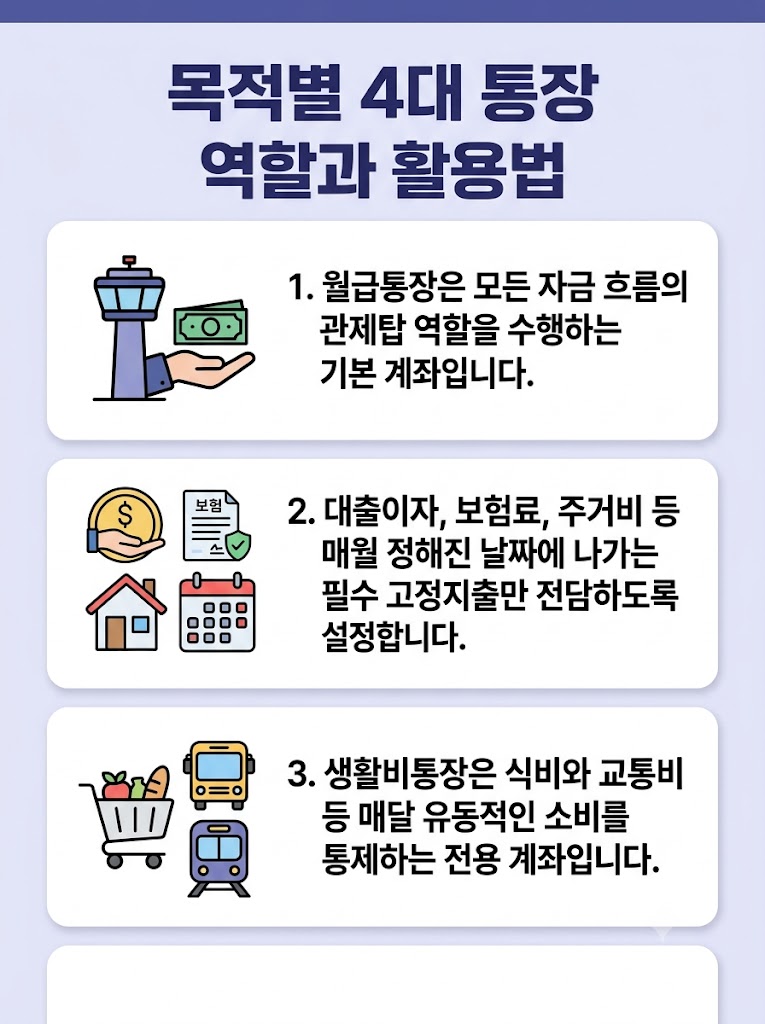
월급통장은 모든 자금 흐름의 관제탑 역할을 수행하는 기본 계좌입니다. 대출이자, 보험료, 주거비 등 매월 정해진 날짜에 나가는 필수 고정지출만 전담하도록 설정합니다.
생활비통장은 식비와 교통비 등 매달 유동적인 소비를 통제하는 전용 계좌입니다. 월초에 정해진 한 달 예산만 넣어두고 체크카드를 연결해 그 안에서만 소비하는 습관을 들입니다.
지출 통제 핵심 팁 체크카드 결제 계좌를 반드시 새로 개설한 생활비통장으로 변경해야 고정지출 자금이
소비에 쓰이는 것을 막을 수 있습니다.
비상금 통장과 선저축 자동이체 설정
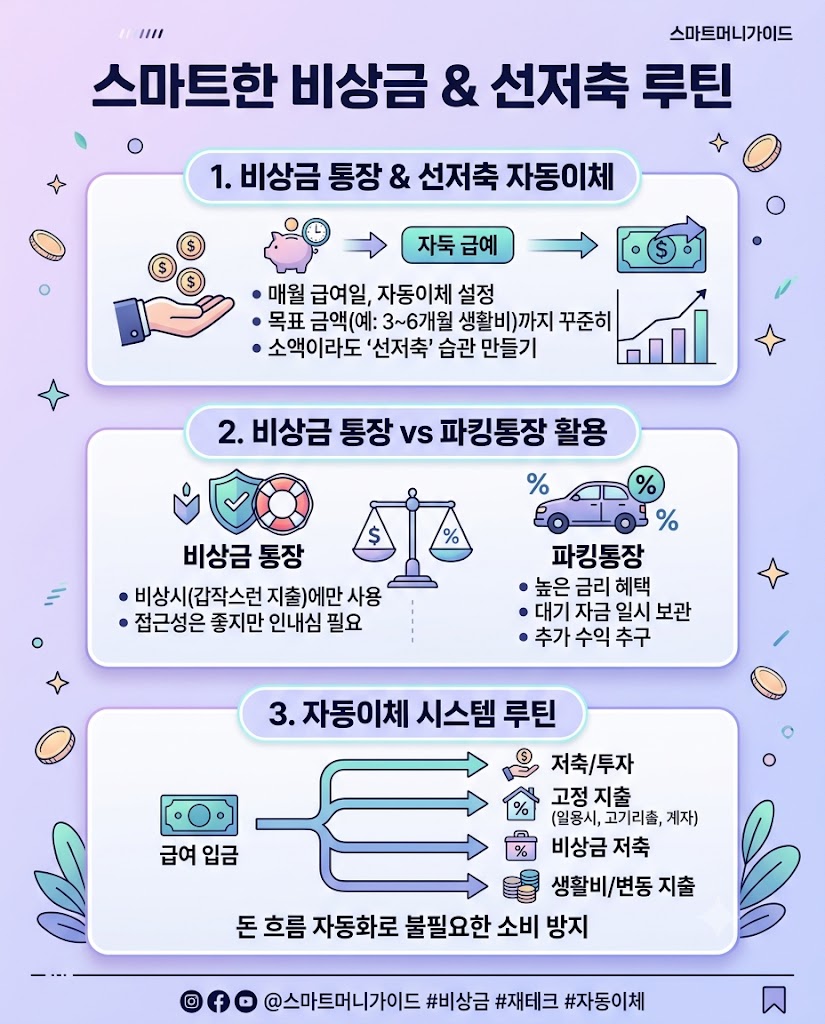
비상금통장은 갑작스러운 병원비나 경조사비 등 돌발 지출을 방어하는 안전판입니다. 하루만 맡겨도 이자가 붙는 파킹통장이나 CMA 계좌를 활용해 월평균 고정지출의 3개월에서 6개월 치를 예치합니다.
통장 쪼개기의 성공 여부는 사람의 의지가 아닌 기계적인 자동이체 루틴에 달려 있습니다. 월급일 다음 날 고정지출과 저축액이 먼저 빠져나가도록 설정하는 선저축 후소비 구조가 핵심입니다.
- ✓ 월급 수령일과 고정지출 결제일 확인하기 은행 앱에서 용도별 통장 추가 개설하기 월급일 직후 자동이체 루틴 세팅하기 생활비 통장에 체크카드 연결하기
현실적인 월급 배분과 마무리
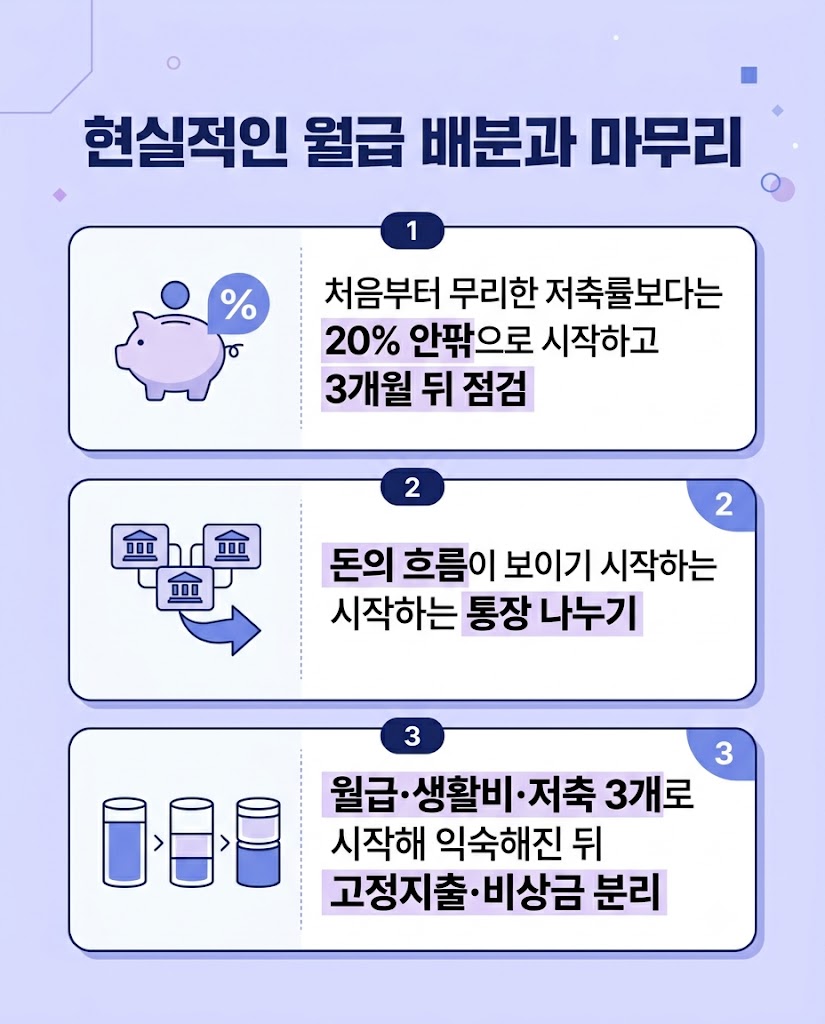
처음부터 무리한 저축률을 목표로 잡으면 오래 유지하기 어렵습니다. 본인의 주거비와 고정비 상황을 고려해 20퍼센트 안팎으로 시작하고 3개월 뒤 지출을 점검하며 조정해 보세요.
통장을 나눈다고 통장 잔액이 갑자기 늘어나지는 않지만 돈의 흐름이 한눈에 보이기 시작합니다. 오늘 모바일 뱅킹 앱을 열어 작은 통장 하나부터 나누어 보시기 바랍니다.
Q. 통장이 너무 많으면 관리가 어렵지 않나요?
A. 처음에는 월급, 생활비, 저축 등 3개로 시작해도 충분합니다. 익숙해진 뒤에 고정지출과 비상금을 분리하는 편이 관리하기 수월합니다.
Q. 비상금 통장은 어떤 상품이 좋은가요?
A. 수시로 넣고 뺄 수 있으면서 하루만 맡겨도 이자가 붙는 은행 파킹통장이나 증권사 CMA를 주로 활용합니다.