회사를 그만둘 때 받는 큰돈, 퇴직금. 그런데 "IRP 계좌를 만들어 오세요"라는 말을 들으면 갑자기 머리가 복잡해집니다. 오늘은 열 살 아이에게 설명하듯 아주 쉽게 풀어 보겠습니다. 퇴직금이 어떻게 계산되는지, 왜 IRP라는 계좌로 받는지 이 글 하나로 정리해 드립니다.
한 줄로 말하면
퇴직금은 회사가 1년마다 "한 달 치 월급"만큼 모아 두었다가 그만둘 때 주는 돈입니다. 이 돈은 원칙적으로 IRP라는 퇴직금 전용 금고로 들어오고, 거기 두면 세금을 나중에 내거나 덜 낼 수 있습니다. 퇴사 전에 IRP 계좌 하나만 미리 만들어 두면 준비 끝입니다. (2026년 11월 17일 기준)
퇴직금은 "1년에 한 달 치 월급 저금통"
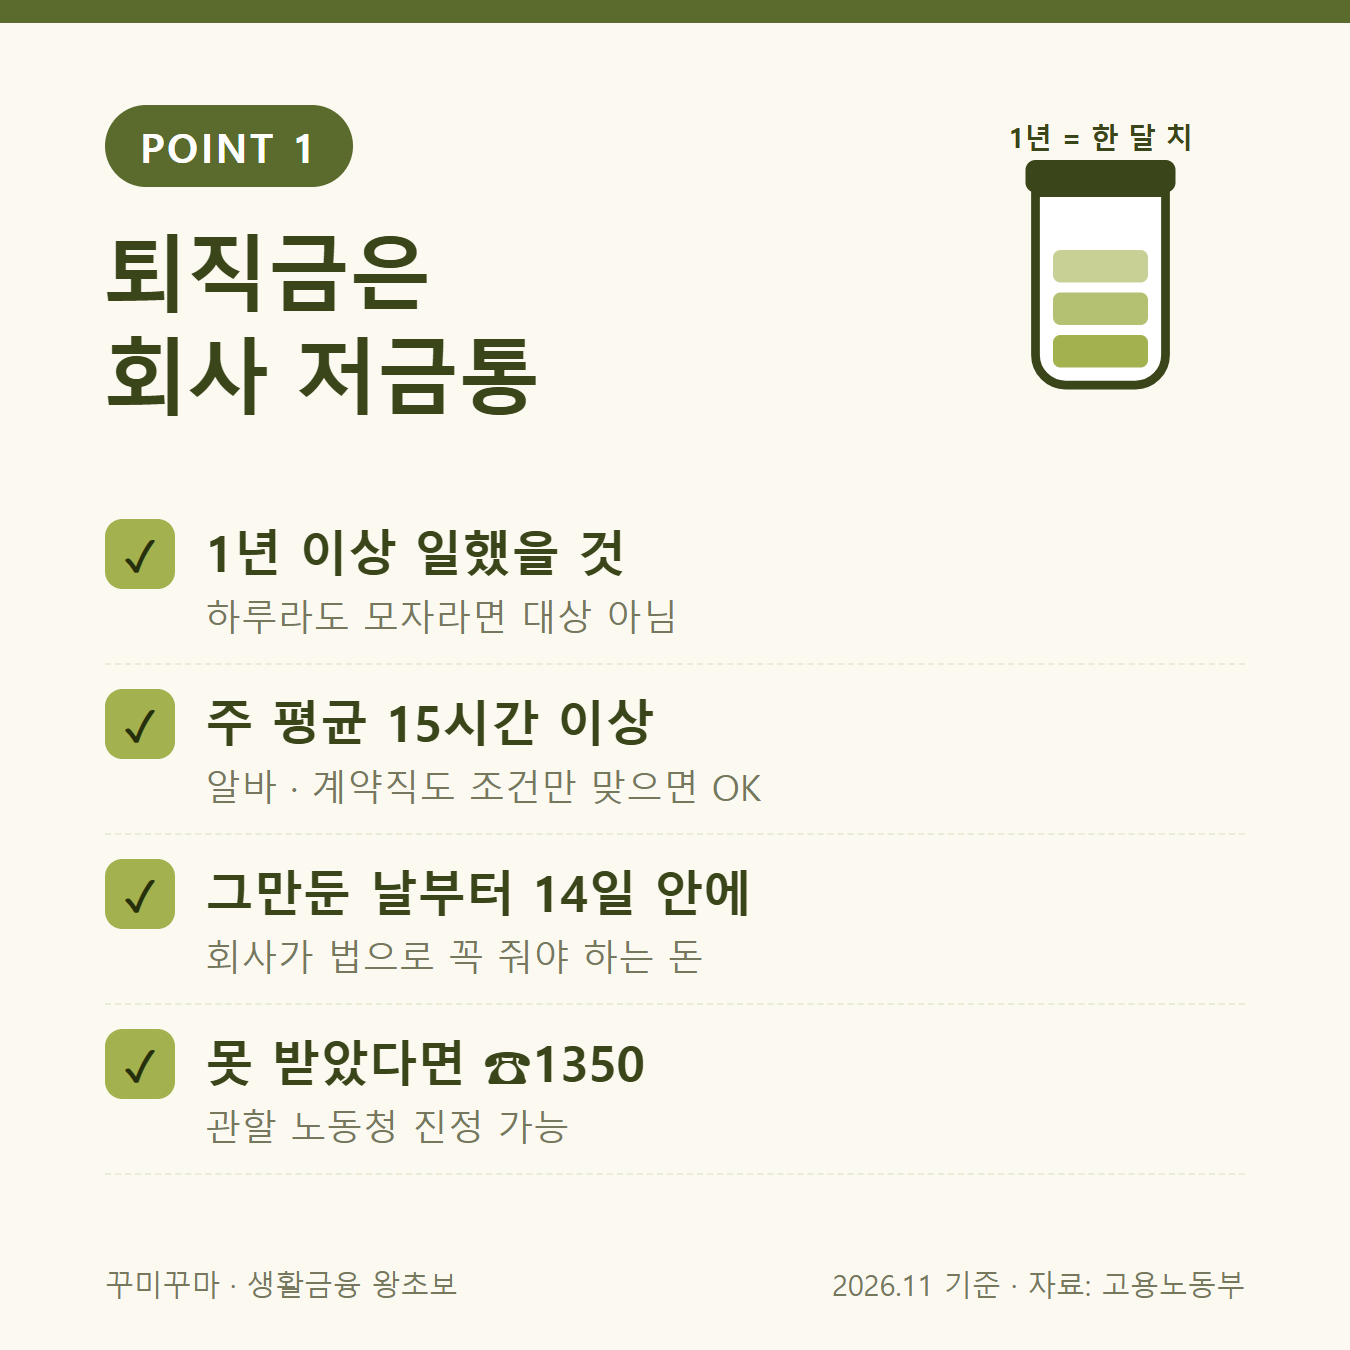
회사에 저금통이 하나 있다고 생각해 보세요. 내가 1년을 일하면 회사는 그 저금통에 내 한 달 치 월급 정도를 넣어 둡니다. 2년이면 두 달 치, 3년이면 세 달 치가 쌓입니다. 그리고 내가 회사를 떠나는 날 그 저금통을 통째로 건네주는 것, 이게 퇴직금입니다. 회사가 주고 싶어서 주는 선물이 아니라 법으로 꼭 줘야 하는 돈이라는 점이 중요합니다.
법(근로자퇴직급여 보장법)으로 정해진 조건은 딱 두 가지입니다. 고용노동부도 같은 기준으로 안내합니다.
- ✓ 한 회사에서 1년 이상 일했을 것
- ✓ 일주일에 평균 15시간 이상 일했을 것
- ✓ 회사는 그만둔 날부터 14일 안에 줘야 함
알바나 계약직, 작은 가게 직원도 이 조건만 맞으면 받을 수 있습니다. 반대로 1년에서 하루라도 모자라면 받을 수 없으니 그만둘 날짜를 정할 때 꼭 달력을 보세요.
📖 어려운 말 풀이
· 평균임금: 그만두기 전 3개월 동안 받은 돈을 하루치로 나눈 금액
· 퇴직소득세: 퇴직금에 붙는 세금
· IRP(개인형 퇴직연금): 퇴직금과 노후 자금을 넣어 두는 내 이름의 전용 계좌
· 과세이연: 세금을 지금 내지 않고 나중에 돈을 꺼낼 때 내는 것
계산은 3단계면 끝
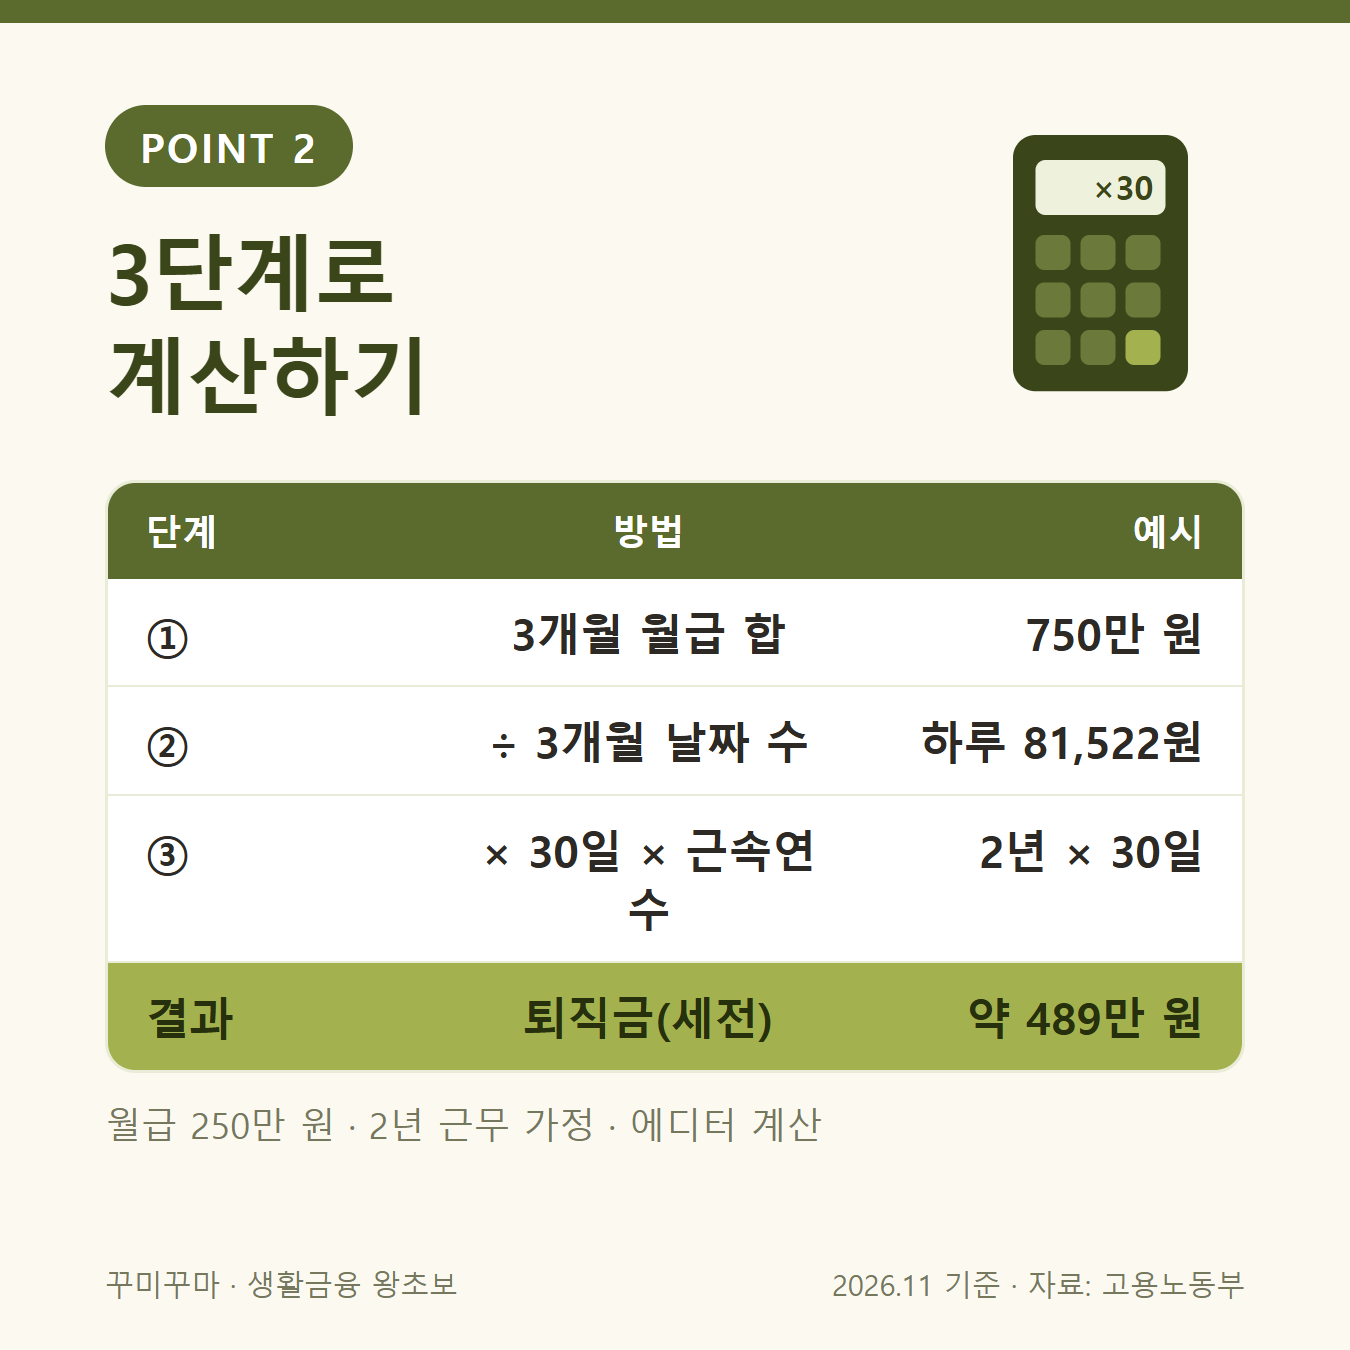
고용노동부가 안내하는 계산식은 이렇습니다. ① 그만두기 전 3개월 동안 받은 월급을 모두 더하고 ② 그 3개월의 날짜 수(89~92일)로 나눠 "하루 평균 월급"을 구한 뒤 ③ 하루 평균 월급 × 30일 × (일한 날 ÷ 365)를 하면 됩니다.
- 월급 250만 원, 3개월 합계 750만 원
- 750만 원 ÷ 92일 = 하루 약 81,522원
- 81,522원 × 30일 × 2년 = 약 489만 원
월급 250만 원으로 2년을 일했다면 퇴직금은 약 489만 원입니다(세금 떼기 전). 1년마다 받은 상여금이나 쓰지 않은 연차수당이 있으면, 그중 3개월분 몫을 더해서 계산합니다. 정확한 금액은 고용노동부 누리집의 퇴직금 계산기에 입사일, 퇴사일, 3개월 월급을 넣으면 바로 확인할 수 있습니다.
IRP는 퇴직금 전용 금고입니다
2022년 4월부터 회사는 퇴직금을 내 통장이 아니라 IRP(개인형 퇴직연금) 계좌로 보내야 합니다. 그래서 퇴사 전에 은행이나 증권사에서 IRP 계좌를 하나 만들어 회사에 알려 주면 됩니다. 계좌를 알려 주지 않아도 회사는 내 이름의 IRP로 보내야 합니다.
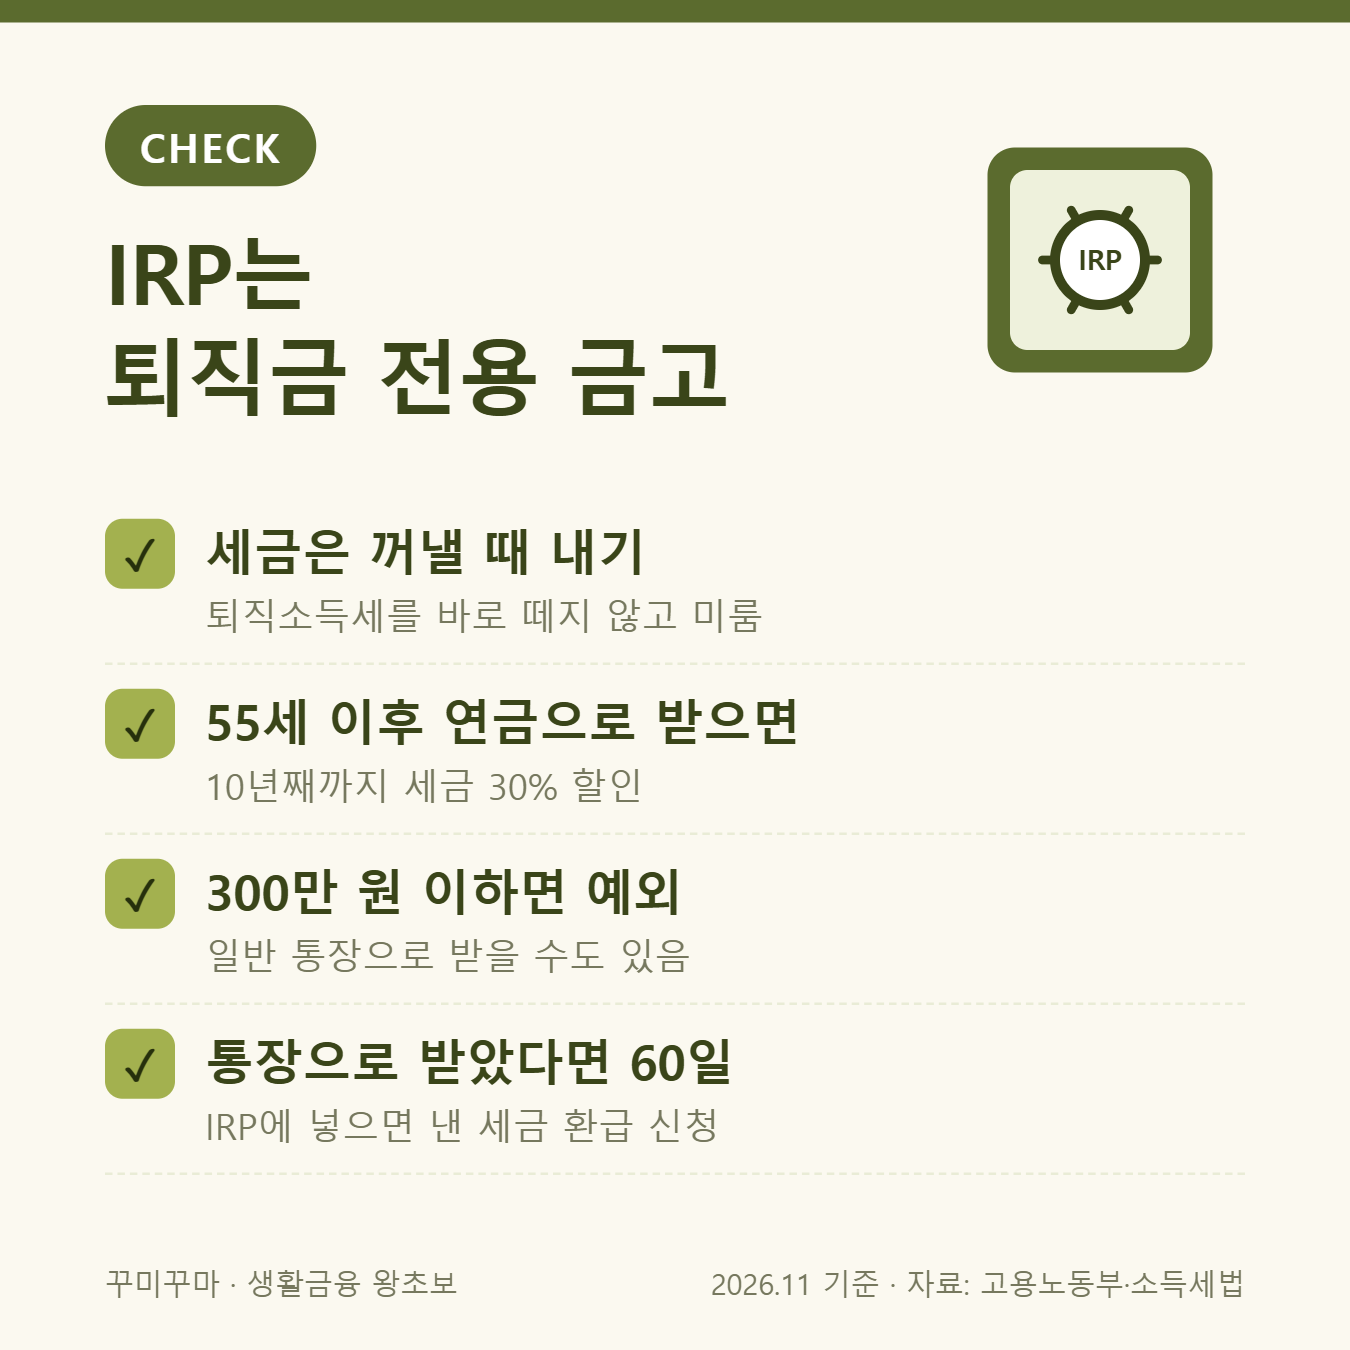
왜 굳이 금고에 넣을까요? 세금 때문입니다. 퇴직금에는 퇴직소득세라는 세금이 붙는데, IRP로 받으면 이 세금을 바로 떼지 않고 돈을 꺼낼 때까지 미뤄 줍니다. 그리고 55세 이후에 연금처럼 조금씩 나눠 받으면 세금을 깎아 줍니다.
- 연금으로 받은 지 10년째까지: 원래 세금의 70%만 냄 (30% 할인)
- 11~20년째: 원래 세금의 60%만 냄 (40% 할인)
- 21년째부터: 원래 세금의 50%만 냄 (50% 할인, 2026년부터)
✍️ 사회초년생이 55세까지 기다리긴 쉽지 않습니다. 그래도 급하지 않은 돈이라면 바로 꺼내지 말고 IRP에 두는 편이 낫다고 봅니다. 55세 전에 꺼내면 할인 없이 원래 퇴직소득세를 내는 것이라, 일단 넣어 둔다고 손해 보는 구조는 아니기 때문입니다. 대신 IRP 안의 돈을 어떤 상품으로 굴릴지는 꼭 직접 확인하세요.
IRP로 안 받아도 되는 경우
근로자퇴직급여 보장법 시행령은 예외를 정해 두었습니다. 사회초년생에게 현실적인 예외는 퇴직금이 300만 원 이하인 경우입니다. 예를 들어 월급 300만 원으로 딱 1년을 일하면 퇴직금이 약 293만 원이라 IRP가 아닌 일반 통장으로 받을 수도 있습니다(에디터 계산). 55세 이후에 퇴직한 경우도 예외입니다.
이미 일반 통장으로 세금을 떼고 받았더라도, 받은 날부터 60일 안에 IRP에 넣고 금융회사에 신고하면 낸 퇴직소득세를 돌려받을 수 있습니다.
참고할 공식 자료
고용노동부 퇴직금 계산 안내와 자주 하는 질문(퇴직금 및 평균임금 산정공식), 고용노동부 1350 상담 답변(IRP 이전 의무와 예외), 근로자퇴직급여 보장법 제4조·제8조·제9조, 같은 법 시행령 제3조의2를 참고했습니다.
Q. 퇴직금을 안 주면 어떻게 하나요?
A. 퇴직금은 그만둔 날부터 14일 안에 줘야 합니다. 받지 못했다면 고용노동부 고객상담센터(☎1350)에 상담하거나 관할 노동청에 진정할 수 있습니다.
Q. IRP에 넣은 퇴직금은 아예 못 꺼내나요?
A. 꺼낼 수 있습니다. 다만 55세 전에 꺼내면 연금 할인을 받지 못하고 원래 퇴직소득세를 냅니다.
※ 이 글은 2026년 11월 17일 기준 공개된 공식 자료를 쉽게 풀어 쓴 일반 정보입니다. 계산 예시는 이해를 돕기 위해 단순화했으며 실제 금액은 개인 상황에 따라 다릅니다. 특정 금융상품을 권하지 않으며, 금융 판단의 최종 책임은 본인에게 있습니다.